


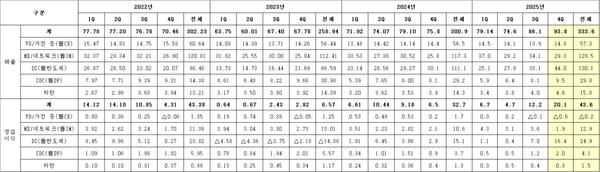
삼성전자는 연결 기준으로 2025년 4분기에 매출 93조8000억원과 영업이익 20조1000억원을 기록하며 역대 최대 분기 실적을 달성했다. 이번 분기 DS(Device Solutions) 부문은 HBM(High Bandwidth Memory) 고부가 가치 제품 판매 증가와 메모리 가격 인상에 힘입어 매출 44조원, 영업이익 16조4000억원을 올렸다. DX(Device eXperience) 부문은 스마트폰 신제품 출시 효과 감소로 전분기 대비 매출이 8% 감소했으나, DS 부문의 견인으로 전체 실적이 개선됐다.
전체 매출은 전분기 대비 7조7000억원 증가해 9% 상승했으며 영업이익은 7조9000억원 늘어 65% 증가했다. 연구개발비는 4분기에 10조9000억원을 집행했으며, 2025년 연간으로는 역대 최대 규모인 37조7000억원에 달했다.
DS 부문에서는 메모리 사업이 범용 D램의 강한 수요와 HBM 판매 확대로 분기 최대 매출과 영업이익을 기록했다. 서버용 DDR5와 기업용 SSD 등 고부가 제품의 판매 증가가 영업이익 확대에 기여했다. 시스템LSI는 계절적 수요 변화로 전분기 대비 실적이 줄었으나, 이미지센서는 2억 화소 및 5000만 화소 빅픽셀 신제품 판매 확대에 따른 매출 증가를 보였다. 파운드리는 2나노 1세대 신제품 양산을 본격화하고 미국과 중국 거래선 수요 강세로 매출이 늘었으나, 충당 비용의 영향으로 수익성 개선은 제한적이었다.
DX 부문은 매출 44조3000억원, 영업이익 1조3000억원을 기록했다. MX(Mobile eXperience) 부문은 신모델 출시 효과 감소로 분기 판매량이 줄었으나, 플래그십 제품 매출 성장과 태블릿 및 웨어러블 기기의 안정적인 판매로 연간 두 자릿수 수익성을 유지했다. 네트워크 부문은 북미 지역 매출 증가로 전분기 및 전년 대비 실적이 개선됐으며, VD(Visual Display) 부문은 Neo QLED, OLED TV 등 프리미엄 제품 판매 호조와 연말 성수기 수요 대응으로 매출이 전분기 대비 확대됐다. 생활가전 부문은 계절적 비수기와 글로벌 관세의 영향으로 실적이 하락했다.
하만은 유럽 시장에서 전장 제품 공급 확대와 오디오 시장 성수기에 맞춰 포터블, TWS(True Wireless Stereo) 등 신제품 출시를 통해 매출 4조6000억원, 영업이익 3000억원을 기록했다. 디스플레이 부문은 매출 9조5000억원, 영업이익 2조원을 기록했다. 중소형 디스플레이는 주요 고객사의 스마트폰 수요 증가와 IT 및 자동차 제품 판매 확대에 힘입어 안정적인 실적을 달성했으며, 대형 디스플레이는 연말 성수기 수요 증가로 판매가 확대됐다.
2026년 1분기 삼성전자는 AI 및 서버 수요 중심의 반도체 사업 성장세가 이어질 것으로 전망하며, 글로벌 관세 등 매크로 환경의 불확실성을 주시하면서 수익성 확보에 초점을 맞춘 경영을 유지할 계획이다. DS 부문은 AI용 고부가 제품 판매 확대와 11.7Gbps 제품을 포함한 HBM4 양산 출하를 통해 시장을 선도할 예정이다. 시스템LSI는 SoC 신제품 공급과 2억 화소 이미지 센서 라인업 확대에 주력한다. 파운드리는 계절적 비수기의 영향으로 매출 감소가 예상되지만 HPC와 모바일 대형 고객을 중심으로 수주를 확대할 예정이다.
DX 부문은 갤럭시 S26 출시로 플래그십 제품 판매를 늘리고 에이전틱 AI 경험을 기반으로 AI 스마트폰 시장에서 리더십을 강화한다. 네트워크 부문은 주요 통신사의 투자 감소로 매출이 줄 것으로 예상되나 신규 수주를 확대한다. VD 부문은 마이크로 RGB TV 등 화질과 AI 기능을 개선한 신제품 출시를 통해 매출 성장과 수익성 개선에 집중한다. 생활가전은 AI 경험 강화를 위한 프리미엄 제품 판매 확대와 에어컨 제품의 계절 수요 회복으로 실적 개선을 추진한다.
하만은 디지털 콕핏과 카오디오 전장 제품 판매 확대 및 오디오 제품 매출 성장을 이어갈 예정이다. 디스플레이 부문 중소형은 스마트폰 수요 약세 상황에서도 플래그십 스마트폰 신제품에 탑재되는 디스플레이를 적기에 개발·공급해 매출을 확대한다. 대형 디스플레이는 QD-OLED 신제품 출시로 판매 확대에 나선다.
2026년 삼성전자는 글로벌 관세와 지정학적 불확실성 등 다양한 리스크가 지속되는 가운데, DS 부문은 로직, 메모리, 파운드리, 패키징을 모두 갖춘 원스톱 솔루션 반도체 기업으로서 AI 반도체 시장에서 주도권을 확보한다. DX 부문은 공급망 다변화와 운영 최적화를 통해 기본 경쟁력을 확보하고 AI 제품군 확대와 유기적 AI 기술 통합으로 AI 전환기를 이끈다.
DS 부문의 메모리 사업은 AI 관련 수요와 고성능 HBM4 시장이 본격화되고 있으며, 서버용 D램 고용량화 추세도 지속되고 있다. D램은 성능 경쟁력을 갖춘 HBM4를 적기에 공급하며 낸드는 AI용 KV SSD 수요에 대응해 고성능 TLC 기반 SSD 판매를 확대한다. 시스템LSI는 차별화된 성능과 안정된 수율로 SoC 판매를 확대하고 이미지센서는 미세 픽셀 경쟁력 강화로 기술 리더십을 강화한다. 파운드리는 첨단 공정 중심으로 두 자릿수 이상의 매출 성장과 손익 개선을 추진하며, 하반기에는 2나노 2세대 공정 신제품 양산과 4나노 공정의 성능 및 전력 최적화로 기술 경쟁력을 높일 계획이다.
DX 부문의 MX는 차세대 AI 경험과 슬림·경량 폼팩터 혁신을 지속해 AI 스마트폰 시장에서 리더십을 유지하고 강화된 제품 경쟁력으로 신시장 개척과 전 제품군 성장을 추진한다. 원가 부담이 커지고 있으나 플래그십 제품 판매 확대와 비용 효율화로 수익성을 개선한다. 네트워크 부문은 가상 무선 접속 네트워크와 개방형 무선 접속 네트워크를 기반으로 신규 수주를 추진한다. VD 부문은 글로벌 스포츠 이벤트에 맞춰 교체 수요를 공략하며 마이크로 RGB와 OLED TV 중심으로 매출 성장을 추진한다. 생활가전은 AI 가전 판매 확대와 플랙트 그룹과의 협력을 통해 냉난방공조 사업을 확장한다.
하만은 첨단 운전자 보조 시스템 사업 역량을 강화해 전장 사업 수주를 늘리고 프리미엄 오디오 제품 판매 확대를 통해 수익성 개선을 추진한다. 디스플레이 부문 중소형은 차별화된 기술력으로 스마트폰 시장에서 리더십을 유지하며, 대형 부문은 고휘도 신제품 중심으로 프리미엄 시장에서 리더십을 유지하고 차별화된 성능 기반의 모니터 제품 판매를 확대할 계획이다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 실시간 뉴스속보 - CBC뉴스 텔레그램 ▶
★ CBC뉴스 - gonewsi로 전 세계 타전 ▶





