


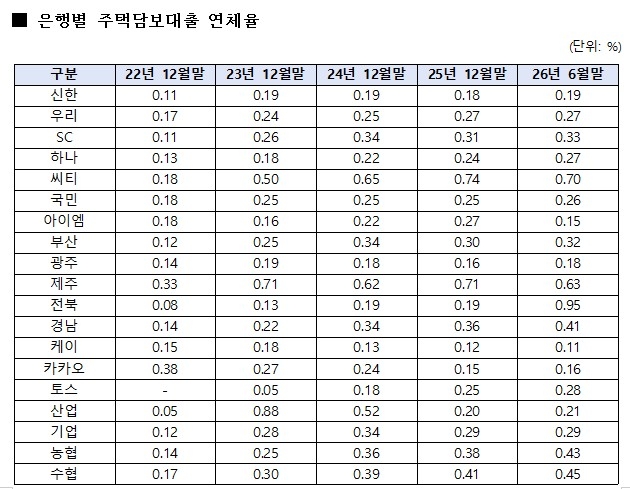
[CBC뉴스] 국내 은행권의 주택담보대출 연체 규모가 최근 3년 반 사이 2.2배로 급증한 것으로 나타났다.
금융감독원이 박성훈 국민의힘 의원에게 제출한 자료에 따르면, 2022년 말 644조3천억원이었던 국내 은행 주택담보대출 채권 잔액은 올해 6월 말 779조2천억원으로 21% 늘었다. 그러나 같은 기간 1개월 이상 원리금이 연체된 채권은 1조원에서 2조2천억원으로 120%나 증가해, 대출 잔액 증가율을 크게 웃돌았다.
연체 채권은 2023년 말 1조6천억원, 2024년 말 1조9천억원, 작년 말 2조1천억원 등으로 지속적으로 늘었으며, 장기 연체(3개월 이상) 채권 역시 2022년 말 5천억원에서 올해 6월 말 1조4천억원 수준으로 급증했다. 고정·회수의문·추정손실 여신을 합친 고정이하여신도 같은 기간 8천억원에서 1조7천억원으로 2배 넘게 늘었다.
은행별로는 NH농협은행이 올해 6월 말 기준 5천117억3천만원의 주택담보대출 연체 잔액을 기록해 가장 많았고, KB국민은행, 우리은행, 하나은행, 신한은행이 그 뒤를 이었다. 농협은행의 연체 잔액은 2022년 말 1천346억1천만원에서 올해 5천억원을 처음 넘겼다.
일부 지방은행에서는 연체율이 단기간에 급등하는 현상도 나타났다. 전북은행의 주택담보대출 연체율은 작년 말 0.19%에서 올해 6월 말 0.95%로 5배 치솟았고, 연체 잔액도 52억6천만원에서 328억1천만원으로 급증했다. 금융감독원은 전북은행의 경우 일부 신규 분양주택 집단대출에서 거액의 연체가 발생했다고 설명했다. 경남은행과 Sh수협은행도 연체율이 각각 0.41%, 0.45%로 상승했다.
반면 신한은행은 올해 6월 말 연체율이 0.19%로 소폭 증가하는 데 그쳤고, 카카오뱅크는 같은 기간 0.38%에서 0.16%로 오히려 하락했다.
은행권의 대손충당금도 2022년 말 3천억원에서 올해 6월 말 9천억원으로 3배로 늘었으며, 대손충당금 적립률은 44.5%에서 51.1%로 상승했다.
박성훈 의원은 "가계의 빚 상환 능력이 대출 증가 속도를 따라가지 못하고 있다"며 금융당국에 취약 차주와 집단대출 부실 리스크에 대한 선제적 점검을 촉구했다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 전 세계 팬덤의 결집, cbcglobe.com ▶
★ 돈돈돈, 남몰래 혼자 보는 – 돈 되는 뉴스 ▶
▮ CBC뉴스ㅣCBCNEWS 하영수 기자





