


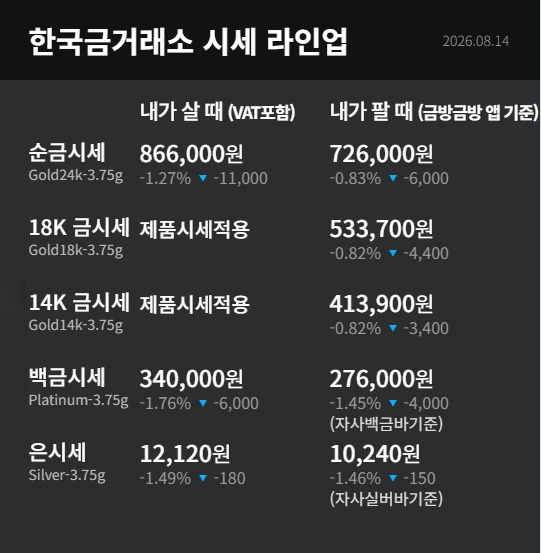
[CBC뉴스] 2026년 8월 14일 기준 한국금거래소 시세에 따르면 순금(3.75g)은 살 때 86만6,000원(변동률 -1.27%)으로 1만1,000원 하락했다. 팔 때는 72만6,000원(변동률 -0.83%)으로 6,000원 내렸다.
18K는 팔 때 53만3,700원(변동률 -0.82%)으로 4,400원 하락했으며, 14K는 팔 때 41만3,900원(변동률 -0.82%)으로 3,400원 내렸다.
백금도 하락세를 보였다. 살 때 34만원(변동률 -1.76%)으로 6,000원 떨어졌으며, 팔 때는 27만6,000원(변동률 -1.45%)으로 4,000원 하락했다.
은은 살 때 1만2,120원(변동률 -1.49%)으로 180원 내렸고, 팔 때는 1만240원(변동률 -1.46%)으로 150원 하락했다.
한편 미국의 소비자물가지수(CPI)에 이어 생산자물가지수(PPI)까지 잇따라 공개되면서 국제 금 시장의 시선이 미국 물가와 연방준비제도(Fed)의 다음 행보로 쏠리고 있다. 금은 이자를 지급하지 않는 자산이라는 특성상 금리 전망에 민감하게 반응하는 만큼, 최근 물가 흐름은 금 가격을 둘러싼 핵심 변수로 부상하고 있다.
지난 13일과 14일 양일간 한국시간 기준 미국의 주요 물가 관련 경제지표가 발표됐다.
미국 노동통계국(Bureau of Labor Statistics)이 발표한 자료에 따르면 7월 PPI는 전년 동월 대비 4.7% 상승했다. 변동성이 큰 식품과 에너지 등을 제외한 근원 PPI 역시 전년 같은 기간보다 4.7% 올랐다.
PPI는 생산자가 상품과 서비스를 판매할 때 받는 가격 변화를 측정하는 지표다. 소비자에게 상품이 전달되기 이전 단계의 가격 흐름을 보여준다는 점에서 기업의 비용 부담과 향후 소비자물가 방향을 살펴보는 주요 지표로 활용된다.
특히 생산 단계에서 가격 상승 압력이 누그러질 경우 일정한 시차를 두고 소비자물가에도 영향을 미칠 수 있다는 점 때문에 금융시장은 PPI 변화에 민감하게 반응한다.
앞서 전날 공개된 미국의 7월 CPI 역시 시장의 물가 불안을 크게 자극하지 않는 흐름을 보였다.
미 노동통계국에 따르면 7월 CPI는 전년 동월 대비 3.4% 상승했다. 6월의 3.5%보다 상승률이 소폭 낮아졌다. 근원 CPI는 전년 동월보다 2.5% 오르면서 6월의 2.6%보다 상승폭이 둔화됐다.
CPI에 이어 PPI까지 시장에 공개되면서 투자자들의 계산도 한층 복잡해지고 있다. 물가 압력이 지속적으로 약해진다는 판단이 형성될 경우 시장금리와 달러 가치가 영향을 받을 수 있고, 이는 다시 금 가격에도 직접적인 변수가 될 수 있기 때문이다.
금 시장에서 미국 물가가 중요한 이유는 연준의 통화정책과 연결돼 있다.
금은 예금이나 채권처럼 정기적으로 이자를 제공하지 않는다. 따라서 금리가 높은 상태가 장기간 이어지면 이자수익을 얻을 수 있는 자산과 비교해 금의 상대적 매력이 낮아질 수 있다. 반대로 물가 안정으로 연준의 통화정책 부담이 줄고 금리 인하 가능성이 커질 경우 금 보유에 따른 기회비용이 낮아질 수 있다.
달러 움직임도 빼놓을 수 없다. 국제 금은 일반적으로 달러를 기준으로 거래되기 때문에 달러 가치가 약해지면 다른 통화를 사용하는 투자자의 금 구매 부담이 낮아질 수 있다. 금리와 달러, 물가가 서로 맞물려 금 가격을 움직이는 구조다.
다만 금을 단순히 금리 변화에 따라 사고파는 금융상품으로만 평가하기에는 그 역사가 훨씬 길다.
금은 인류 역사에서 수천 년 동안 재산과 권력, 교환가치의 상징으로 기능했다. 고대 문명에서는 장신구와 종교적 물품에 사용됐고 이후 국가 간 교역이 확대되면서 화폐와 부의 저장 수단으로 자리를 넓혀갔다.
현대 금융시장에서 금의 역사적 의미를 보여주는 대표적인 장면은 금본위제와 브레턴우즈 체제다.
과거 주요 국가들은 화폐의 가치를 일정량의 금과 연결해 통화에 대한 신뢰를 유지했다. 제2차 세계대전 이후 구축된 브레턴우즈 체제에서는 미국 달러가 금과 연결되고 다른 주요 통화가 달러를 중심으로 움직이는 국제통화질서가 형성됐다.
그러나 세계 경제가 성장하면서 유통되는 달러가 빠르게 증가했고 결국 미국이 달러와 금의 교환을 계속 유지하기 어려운 상황에 직면했다.
1971년 미국이 달러의 금태환을 중단하면서 금과 달러를 직접 연결하던 체제에는 결정적인 변화가 찾아왔다. 이후 금 가격은 정부가 정한 고정된 틀에서 벗어나 국제 금융시장의 수급과 금리, 물가, 달러 가치 등에 따라 움직이는 자산으로 성격이 바뀌었다.
금이 금융시장의 불안 국면마다 반복해서 등장하는 것도 이 같은 역사와 무관하지 않다.
1970년대 고물가와 에너지 가격 충격, 2008년 글로벌 금융위기, 코로나19 팬데믹 이후 대규모 유동성 공급 등 화폐가치와 금융시스템에 대한 불확실성이 커진 시기마다 금은 가치 보존 수단 가운데 하나로 거론돼왔다.
금은 기업의 주식처럼 이익을 창출하지 않고 채권처럼 이자를 지급하지도 않는다. 그럼에도 오랜 기간 투자자산으로 남아 있는 배경에는 희소성이 자리한다.
법정통화는 중앙은행과 정부의 정책에 따라 공급량이 변화할 수 있지만 금은 채굴이라는 물리적인 과정을 통해 공급된다. 단기간에 생산량을 크게 늘리는 데 한계가 있다는 점은 금의 희소성을 뒷받침하는 요소다.
이 때문에 금 시장에서는 단기적인 가격 등락만큼이나 통화가치에 대한 신뢰와 인플레이션, 중앙은행 정책, 지정학적 불확실성 등이 중요하게 다뤄진다.
현재 미국 금융시장은 한편으로 위험자산 선호가 강해진 모습을 보이고 있다. 14일 한국시간 기준 뉴욕증시에서 스탠더드앤드푸어스(S&P)500지수는 전장보다 50.49포인트(0.65%) 오른 7798.99에 마감하며 종가 기준 사상 최고치를 경신했다.
다우존스30 산업평균지수는 69.72포인트(0.13%) 상승한 53839.99를 기록했고 기술주 중심의 나스닥종합지수도 214.54포인트(0.81%) 오른 26803.03으로 장을 마쳤다.
주식시장이 강세라고 해서 금이 반드시 약세를 나타내는 것은 아니다. 주식은 기업 실적과 경기 전망, 성장 기대에 민감하게 움직이는 반면 금은 금리와 달러, 물가, 국제 정세 등 보다 다양한 거시경제 변수의 영향을 받기 때문이다.
특히 CPI와 PPI가 연이어 발표된 현재 시장에서는 단일 지표보다 물가 둔화 흐름이 지속될지가 더욱 중요한 변수가 될 전망이다.
금 시장의 다음 방향 역시 물가 지표 하나만으로 결정되기 어렵다. 향후 미국 고용지표와 소비 흐름, 연준 인사들의 발언, 미국 국채금리 및 달러 움직임 등이 복합적으로 작용할 가능성이 크다.
수천 년 전부터 재산을 저장하는 수단이었던 금은 금본위제 시대를 거쳐 오늘날 세계 최대 금융시장 가운데 하나에서 거래되는 투자자산으로 변모했다. 시대마다 금의 역할은 달라졌지만 ‘가치를 보존하려는 수요’라는 본질은 상당 부분 이어져 왔다.
미국의 CPI와 PPI가 다시 금리 전망을 흔드는 상황에서 금이 보여줄 움직임도 결국 이 오래된 가치 저장 기능과 현대 금융시장의 금리·달러 논리가 만나는 지점에서 결정될 것으로 보인다.
[※ 본 기사는 투자 권유 목적이 아니며, 투자에 대한 최종 판단과 책임은 투자자 본인에게 있습니다.]
★ 네티즌 어워즈 투표하러 가기 ▶
★ 전 세계 팬덤의 결집, cbcglobe.com ▶
★ 돈돈돈, 남몰래 혼자 보는 – 돈 되는 뉴스 ▶
▮ CBC뉴스ㅣCBCNEWS 권오성 기자





