


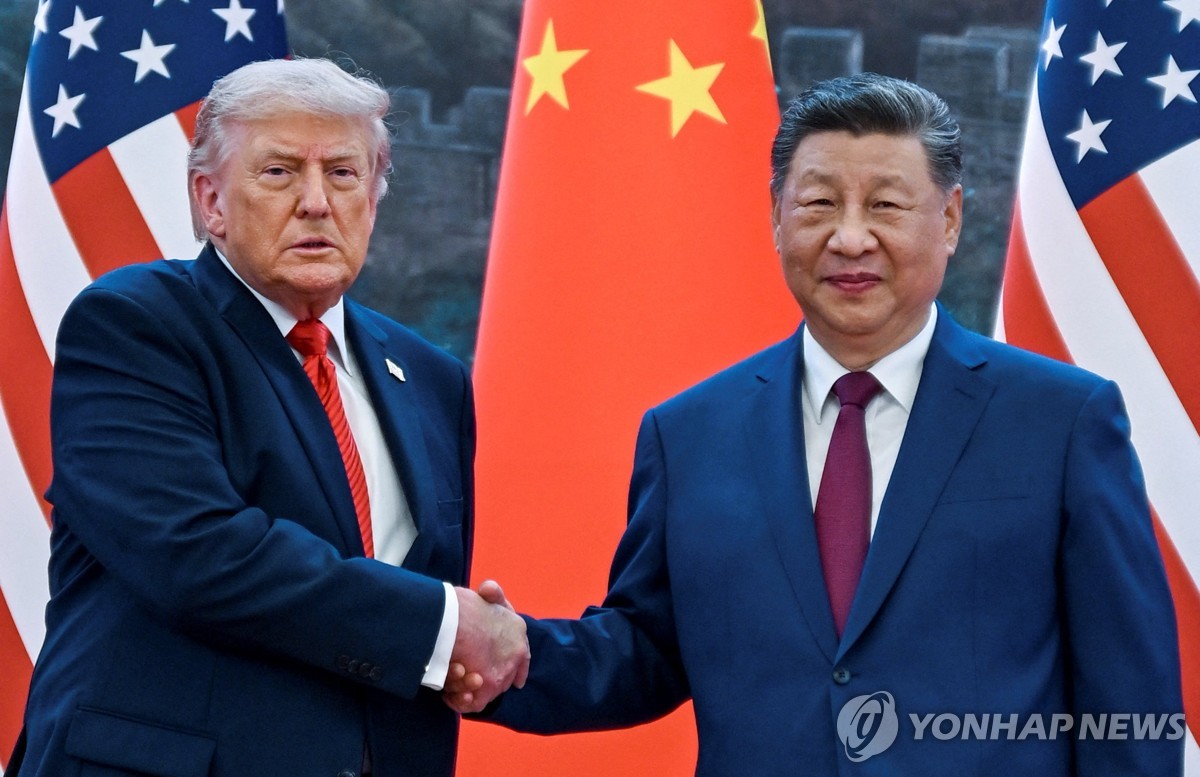
[CBC뉴스] 국내 채권시장은 추석 연휴 후 재개장과 함께 미·중 정상회담 결과, 국제유가 변동, 10월 국고채 발행계획 등 다양한 대내외 요인에 주목하고 있다.
채권시장 관계자들은 연휴 기간에도 글로벌 금융시장이 계속 움직이는 만큼, 미국과 중국 정상회담의 결과가 유가에 미치는 영향이 주요 변수로 작용할 것이라고 분석했다. 이번 회담에서는 무역 휴전 연장, 인공지능(AI) 규제, 대만 문제, 이란 전쟁 대응 등이 논의될 예정이며, 중동 지역의 긴장 완화 여부에 따라 유가 안정과 물가 부담 완화, 또는 반대의 경우 금리 상승 압력이 커질 수 있다는 전망이 나온다.
신한투자증권 김찬희 연구원은 미국-이란 간 지정학적 리스크가 여전히 존재하지만, 9월 연방공개시장위원회(FOMC)에서는 공급 측 충격에 대한 대응이 두 차례 내외 보험성 인상에 그칠 것이라고 평가했다. 김 연구원은 미·중 정상회담을 앞두고 이란과의 협상 기대가 시장에 반영될 수 있는 환경이라고 진단했다.
국내에서는 10월 국고채 발행계획이 또 다른 변수로 꼽힌다. 재정경제부는 내달 1일 국고채 발행 계획을 발표할 예정이며, 총발행액뿐 아니라 장기·초장기물 비중이 시장에 미칠 영향이 주목된다. 9월 경쟁입찰 규모가 16조원으로 줄고 30년물 국고채도 감액됐으나, 보험사의 구조적 수요 약화로 공급 부담이 완전히 해소됐다고 보기는 어렵다는 분석도 있다.
일본은행(BOJ)의 정책금리 인상도 시장에 영향을 미치고 있다. BOJ가 이달 금리를 1.25%로 올렸지만, 표결 결과와 우에다 가즈오 총재의 신중한 태도 속에 엔화는 오히려 약세를 보였다. iM증권 김명실 연구원은 일본발 충격이 즉각적인 엔캐리 포지션 청산보다는 엔화 약세로 인한 수입 물가 자극과 BOJ의 추가 인상 기대 고조로 이어질 수 있다고 진단했다.
월말과 분기 말이 겹치는 점도 변동성을 높일 수 있는 요인으로 지목된다. 외국인 패시브 투자자들의 세계국채지수(WGBI) 편입 수요, 기관의 듀레이션 조정, 결산성 거래 등이 한꺼번에 몰릴 가능성이 있다.
시장 전문가들은 연휴 전에는 방향성 베팅보다는 듀레이션과 포지션 관리에 집중할 필요가 있다고 조언했다. 10월 초까지는 3∼5년물 위주로 대응하고, 장기물 투자는 미국 금리, 유가, 발행계획, 외국인 수급 등을 확인한 뒤 분할 접근하는 전략이 제시됐다.
미래에셋증권 민지희 연구원은 국내 채권시장에서 두 차례 이상의 금리 인상 전망이 반영되며 당분간 3년 이하 구간의 금리 하락이 제한될 것으로 내다봤다. 민 연구원은 "채권 커브 플랫 대응이 유효하다"고 말했다.
김명실 연구원은 재개장 이후 시나리오로, 미국 고용과 기업투자 지표가 완만히 둔화하고 국채 입찰이 양호해 미국 10년물 금리가 4.8∼4.9%로 하락하며, 유가가 배럴당 100달러를 밑돌고 10월 국채 발행계획에서 10년·30년물 발행이 감액되는 경우를 우호적으로 제시했다. 반면, 미국 고용과 소비가 예상을 상회하고 유가가 110달러를 넘으며, 국내 장기물 입찰 물량이 늘어날 경우 장기물 금리 상승이 불가피하다고 전망했다.
★ 네티즌 어워즈 투표하러 가기 ▶
★ 전 세계 팬덤의 결집, cbcglobe.com ▶
★ 돈돈돈, 남몰래 혼자 보는 – 돈 되는 뉴스 ▶
▮ CBC뉴스ㅣCBCNEWS 하영수 기자





